Die Fidor Bank ist Geschichte. Kunden standen plötzlich ohne Bank da. Kein neues Onboarding, keine Übergangszeit, stattdessen Kündigungsschreiben und kurze Fristen, die Menschen zwangen, ihr Guthaben abzuheben und binnen weniger Wochen ein komplett neues Konto bei einer unbekannten Bank zu eröffnen.
Fidor war anders. Kostenloses Girokonto, Krypto-Integration über Bitcoin.de, API-Banking für Entwickler und ein Community-Modell mit Zinsboni machten die Bank zu einem Nischenprodukt mit treuer Anhängerschaft. Das zieht jetzt eine Leerstelle.
Dieser Artikel zeigt, was danach kommt: zehn geprüfte Fidor Alternativen für Privatpersonen und Geschäftskunden, mit aktuellen Konditionen, klaren Stärken und Schwächen und einem konkreten Urteil, welches Konto für wen am besten passt.
Warum die Fidor Bank geschlossen wurde
Gegründet 2009 in München, zählte Fidor zu den ersten deutschen Fintech-Banken überhaupt. Das Konzept war für die Zeit radikal anders: Statt klassischer Filialstruktur setzte Fidor auf Community-Banking, ermöglichte API-Zugang für Entwickler und verknüpfte das Konto direkt mit Krypto-Plattformen wie Bitcoin.de.
2016 wurde Fidor von der französischen Bankengruppe BPCE übernommen. Danach passierte das, was Startups nach Konzernübernahmen oft passiert. Die Innovation verlangsamte sich. Die geplante Partnerschaft mit Telefónica unter dem Namen "O2 Banking" scheiterte 2020. Interne Abwicklungspläne wurden Ende 2022 bekannt.
Ab Anfang 2023 erhielten Kunden Schreiben mit Kontoschliessungs-Ankündigungen. Zwei Monate Frist, dann war das Konto weg. Neue Konten konnten schon deutlich früher nicht mehr eröffnet werden.
Was ehemalige Fidor-Kunden vermissen:
Kostenloses Girokonto ohne Mindestgeldeingang
Direkte Krypto-Integration (Bitcoin.de-Partnerschaft)
API-Banking-Zugang für Entwickler und Automatisierer
Community-Modell mit Zinsboni bei aktiver Beteiligung
Genau diese Punkte sind der Maßstab für die Alternativen in diesem Artikel.
Die 10 besten Fidor Alternativen im Schnellvergleich
Anbieter
Kontotyp
Gratis-Plan
Günstigster Paid-Plan
Krypto
Besonders für
1N26
Privat
✓ kostenlos
Smart ab 4,90 €/Monat
nein
mobile Privatnutzer
2DKB
Privat
✓ kostenlos (Aktivstatus)
entfällt
nein
Sparer, Allrounder
3ING
Privat
✓ kostenlos
entfällt
nein
alle Privatpersonen
4Revolut
Privat & Business
Standard kostenlos
Premium 8,99 €/Monat
ja
Vielreisende, Krypto-Nutzer
5bunq
Privat & Business
✓ Free kostenlos
Core 3,99 €/Monat
ja
API-affine, Nachhaltige
6Tomorrow
Privat
nein
Change 8 €/Monat
nein
Klimabewusste
7Comdirect
Privat
✓ kostenlos
entfällt
nein
Anleger, ETF-Sparer
8FYRST
Geschäft
Einzeluntern. kostenlos
GmbH: 6 €/Monat
nein
GmbH, UG, Startups
9Kontist
Geschäft
Basic kostenlos
Premium ab 9 €/Monat
nein
Freelancer, Selbstständige
10Vivid Money
Privat & Business
✓ kostenlos
Standard 6,90 €/Monat
ja
Cashback-Nutzer
Die 10 besten Fidor Alternativen im Detail
1
1. N26: Beliebteste deutsche Neobank
Kontotyp
Privat
Gratis-Plan
kostenlos
Günstigster Paid-Plan
Smart ab 4,90 €/Monat
Krypto
nein
Besonders für
mobile Privatnutzer
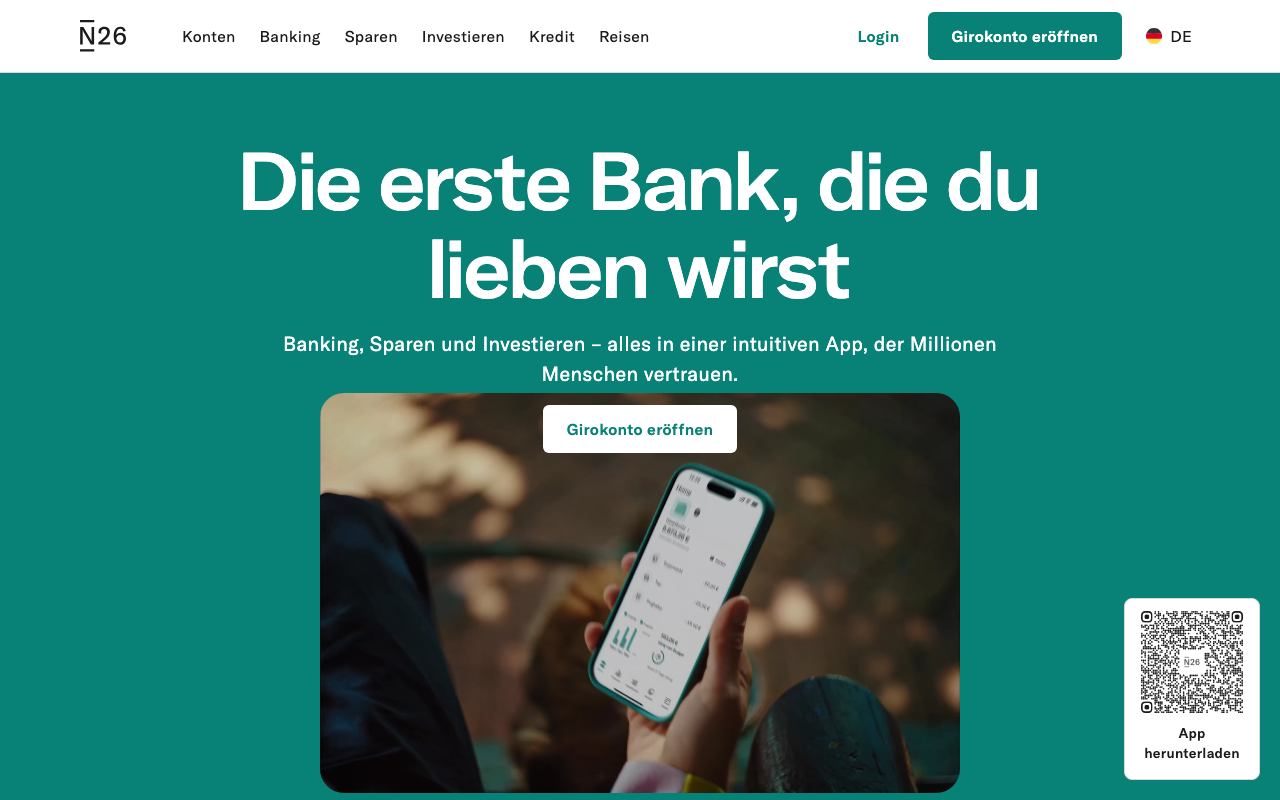
N26 Girokonto: Startseite der deutschen Neobank
N26 ist die naheliegendste Wahl. Als bekannteste Neobank Deutschlands richtet sich N26 genau an die Nutzergruppe, die Fidor angesprochen hat: digital, mobil, kein Schnickschnack.
Das Berliner Unternehmen betreibt eine vollständige BaFin-Banklizenz. Ein kostenloses Girokonto mit echter deutscher IBAN ist das Herzstück, kein Mindestgeldeingang nötig, keine versteckten Gebühren, das Standard-Konto ist dauerhaft kostenlos ohne jede Bedingung. Die virtuelle Mastercard-Debitkarte steht sofort nach Kontoeröffnung bereit. Physische Karte kostet einmalig 10 Euro. Zwei kostenlose Bargeldabhebungen monatlich sind inklusive.
Für Nutzer, die mehr wollen, bietet N26 Smart (4,90 Euro pro Monat) mit unbegrenzten Abhebungen und Statistik-Tools sowie You (9,90 Euro) mit Reiseversicherungen.
Stärker als Fidor:
Vollständige BaFin-Banklizenz, echter SEPA-Zugang, deutsches IBAN
Sehr moderne und saubere App, minimalistisches Design
Über 8 Millionen Kunden in 24 Ländern
Unterkonten (Spaces), Sofortüberweisungen und Ausgaben-Statistiken bereits im Gratis-Plan
Schwächer als Fidor:
Kein Krypto-Handel integriert
Kein API-Banking für Entwickler
Kundenservice im Standard-Tarif nur per Chat
N26 Business ist auf Selbstständige begrenzt, nicht für GmbH nutzbar
Passt zu: Privatpersonen, die ein modernes, bedingungslos kostenloses Konto mit sehr guter App suchen und auf Krypto verzichten können.
2
2. DKB: Bestes klassisches Direktbank-Girokonto
Kontotyp
Privat
Gratis-Plan
kostenlos (Aktivstatus)
Günstigster Paid-Plan
entfällt
Krypto
nein
Besonders für
Sparer, Allrounder
DKB Girokonto: Direktbank mit Aktivstatus-Modell
DKB empfiehlt sich für alle, die Stabilität über Modernität stellen. Als Tochter der BayernLB ist die Deutsche Kreditbank seit Jahrzehnten eine der meistgenutzten Direktbanken des Landes, mit über 5 Millionen Kunden, einem vollständigen Produktportfolio aus Girokonto, Tagesgeld, Depot und Kredit, und einer Infrastruktur, die auch hohe Einlagen sicher hält.
Das Konto ist kostenlos, wenn der Aktivstatus erfüllt wird. Bedingung: mindestens 700 Euro monatlicher Geldeingang. Wer das erfüllt, bekommt nicht nur ein gebührenfreies Konto, sondern auch eine kostenlose Visa-Kreditkarte und weltweite gebührenfreie Bargeldabhebungen dazu. Ohne Aktivstatus fallen 4,50 Euro pro Monat an.
Aktuell gibt es für Neukunden 100 Euro Startbonus, wenn das Konto bis 30. Juni 2026 eröffnet wird.
Weltweite kostenlose Bargeldabhebungen im Aktivstatus
Telefonischer Kundenservice verfügbar
Sehr etablierte, BaFin-lizenzierte Bank
Schwächer als Fidor:
App-Design moderner geworden, aber noch hinter reinen Neobanken
Aktivstatus-Bedingung (700 Euro/Monat) nicht für alle erreichbar
Kein Krypto, kein API-Banking
Passt zu: Privatpersonen mit regelmäßigem Gehaltseingang, die Sicherheit und ein vollständiges Bankportfolio schätzen und gleichzeitig etwas zurücklegen möchten.
3
3. ING: Große Direktbank ohne jede Bedingung
Kontotyp
Privat
Gratis-Plan
kostenlos
Günstigster Paid-Plan
entfällt
Krypto
nein
Besonders für
alle Privatpersonen
Einfacher geht es kaum. Die ING bietet ein kostenloses Girokonto ohne Mindestgeldeingang, ohne Aktivstatus-Bedingung und ohne monatliche Gebühren, egal wie wenig auf dem Konto liegt.
Mit über 9 Millionen Kunden ist die ING Deutschland eine der größten Direktbanken des Landes. Die Giro-Debitkarte ist kostenlos, auch physisch. Bargeldabhebungen an Mastercard-Geldautomaten kosten nichts. Das ING-Girokonto lässt sich direkt mit Tagesgeld, Festgeld und einem ETF-Sparplan verknüpfen.
Sehr breites Produktportfolio: Tagesgeld, Depot, Baufinanzierung
Einlagensicherung bis 100.000 Euro, große etablierte Bank
Schwächer als Fidor:
App solide, aber weniger feature-reich als Neobanken
Kein Krypto
Kein Geschäftskonto im Angebot
Passt zu: Alle Privatpersonen, die ein zuverlässiges, vollständig gebührenfreies Konto ohne Bedingungen suchen.
4
4. Revolut: Beste Alternative für Krypto und internationale Zahlungen
Kontotyp
Privat & Business
Gratis-Plan
Standard kostenlos
Günstigster Paid-Plan
Premium 8,99 €/Monat
Krypto
ja
Besonders für
Vielreisende, Krypto-Nutzer
Revolut Girokonto: Neobank mit Krypto-Handel
Wer außerdem nach ähnlichen Neobank-Erfahrungen sucht, findet auf letsbecrazy.de auch einen Vergleich der besten Monese-Alternativen mit ähnlichem Profil.
Revolut ist die einzige Alternative in dieser Liste, die den Krypto-Aspekt von Fidor wirklich adressiert. Statt eines Partnerlinks wie Bitcoin.de bietet Revolut direkten Krypto-Handel innerhalb der eigenen App: über 100 Kryptowährungen kaufen und verkaufen, ohne externe Plattform, alles in einer einzigen Oberfläche.
Standard-Konto: kostenlos. Enthalten: virtuelle Debitkarte, Konten in mehreren Währungen, Wechselkurse zum Interbankenkurs bis zum monatlichen Freikontingent ohne Aufschlag. Premium (8,99 Euro pro Monat) schaltet unbegrenzte Abhebungen und erweiterte Krypto-Features frei, Ultra (65 Euro) für maximale Nutzung.
Stärker als Fidor:
Direkter Krypto-Handel in der App (über 100 Coins)
Sehr gute internationale Zahlungsfunktionen, günstiger Währungstausch
Multi-Währungs-Konten für 36 Währungen
Business-Account ebenfalls verfügbar
Schwächer als Fidor:
Banklizenz aus Litauen, andere Einlagensicherungsstruktur als bei deutschen Banken
Kundenservice in Tests regelmäßig kritisiert, Reaktionszeiten teils lang
Kein vollwertiges deutsches Girokonto-Erlebnis im Gratis-Tarif
Passt zu: Vielreisende, Krypto-Interessierte und Freelancer mit internationalen Kunden, besonders alle, die Fidor wegen der Bitcoin.de-Verbindung nutzten.
5
5. bunq: Innovativste Alternative mit API-Banking
Kontotyp
Privat & Business
Gratis-Plan
Free kostenlos
Günstigster Paid-Plan
Core 3,99 €/Monat
Krypto
ja
Besonders für
API-affine, Nachhaltige
bunq Girokonto: Niederlädische Bank mit API-Banking
Wer das API-Banking von Fidor vermisst, sollte bunq genauer ansehen. Die niederländische Bank bietet als eine der wenigen Alternativen echten Entwicklerzugang, offene API-Schnittstellen, Automatisierungs-Workflows und mehrere Unterkonten (Pockets), die regelbasiert befüllt werden können.
Das Free-Konto ist kostenlos, deckt aber nur Grundfunktionen ab. Core (3,99 Euro pro Monat) aktiviert die wichtigsten Banking-Features. Pro (9,99 Euro) schaltet vollständigen API-Zugang und Krypto-Funktionen frei. Elite (18,99 Euro) richtet sich an Nutzer, die maximale Automatisierung wollen und auch Green-Banking-Features nutzen.
bunq hat außerdem eine Nachhaltigkeitskomponente: Im Pro-Tarif werden automatisch Bäume gepflanzt, bezogen auf den Umsatz auf der Karte.
Stärker als Fidor:
Offene API, Entwickler-freundlich (wie Fidor OS)
Regelbasierte Unterkonten (Pockets) für automatisches Sparen
Krypto-Funktionen ab Pro-Tarif
Sehr transparentes, technisch modernes Konzept
Schwächer als Fidor:
Kein vollwertiger Gratis-Tier (Free-Konto sehr begrenzt)
Weniger bekannt in Deutschland, kleinere Community als N26
Passt zu: Tech-affine Nutzer, Entwickler und alle, die das API-Banking-Konzept von Fidor OS am meisten vermissen, und die bereit sind, einen kleinen Betrag dafür zu zahlen.
6
6. Tomorrow: Beste nachhaltige Fidor Alternative
Kontotyp
Privat
Gratis-Plan
nein
Günstigster Paid-Plan
Change 8 €/Monat
Krypto
nein
Besonders für
Klimabewusste
Tomorrow Bank: Nachhaltige deutsche Neobank
Tomorrow ist eine deutsche Neobank mit klar ethischem Anspruch. Das Unternehmen hat seinen Sitz in Hamburg, nutzt die Banklizenz der Solarisbank und legt für jeden Euro, der über ein Konto fließt, Beiträge in Klimaschutzprojekte an.
Ein kostenloses Konto gibt es bei Tomorrow nicht. Das günstigste Modell heißt Change und kostet 8 Euro pro Monat. Zero kostet 17 Euro monatlich. Beide Tarife unterscheiden sich im Umfang der Klimaschutz-Maßnahmen und Features. Dafür legt Tomorrow vollständige Transparenz darüber vor, wohin das Bankgeld fließt, welche Unternehmen finanziert werden und welche Investitionen ausgeschlossen sind (Kohle, Rüstung, fossile Brennstoffe).
Stärker als Fidor:
Klarer Ethik- und Nachhaltigkeitsfokus
Vollständige Transparenz über Geldflüsse und Investitionsausschlüsse
Deutsches Unternehmen mit erreichbarem lokalem Support
Schwächer als Fidor:
Kein kostenloses Konto
Kein Krypto, kein API-Banking
Eingeschränkter Funktionsumfang verglichen mit Wettbewerbern
Passt zu: Klimabewusste Nutzer, die wissen wollen, wofür ihre Bank ihr Geld einsetzt, und die bereit sind, einen Aufpreis dafür zu bezahlen.
7
7. Comdirect: Beste Wahl für Anleger und ETF-Sparer
Kontotyp
Privat
Gratis-Plan
kostenlos
Günstigster Paid-Plan
entfällt
Krypto
nein
Besonders für
Anleger, ETF-Sparer
Comdirect Girokonto: Direktbank mit Depot-Integration
Comdirect ist nicht für alle das Richtige. Wer ein reines Girokonto sucht, findet anderswo bessere Optionen. Wer Girokonto und Depot aus einer Hand bündeln will, landet bei Comdirect.
Als Direktbank der Commerzbank-Gruppe bietet Comdirect ein kostenloses Girokonto ohne Mindestgeldeingang und eine sehr tief integrierte Depot-Verbindung. ETF-Sparpläne lassen sich ohne Ordergebühr einrichten, der Zugang zu über 20 Börsenplätzen ist inklusive, und das Depot kann direkt per SEPA-Dauerauftrag aus dem Girokonto bespart werden. Für Aktiv-Trader mit hohem Depotvolumen gibt es außerdem attraktive Konditionen.
Kein Nutzen als Standalone-Konto ohne Depot-Anspruch
Passt zu: Privatanleger und ETF-Sparer, die ihr Girokonto und ihr Depot bei einer Bank bündeln möchten, ohne zwei verschiedene Institute zu nutzen.
8
8. FYRST: Beste Fidor Alternative für GmbH und UG
Kontotyp
Geschäft
Gratis-Plan
Einzeluntern. kostenlos
Günstigster Paid-Plan
GmbH: 6 €/Monat
Krypto
nein
Besonders für
GmbH, UG, Startups
FYRST Geschäftskonto: Deutsche Bank Gruppe für Gewerbetreibende
Fidor hatte auch ein Geschäftskonto. Wer das nutzte und jetzt für eine GmbH oder UG eine Alternative sucht, landet am schnellsten bei FYRST.
FYRST ist ein Geschäftskonto-Anbieter aus dem Haus der Deutschen Bank und Postbank und richtet sich ausschließlich an Gewerbetreibende, Selbstständige und Kapitalgesellschaften. Wer mehrere Unterkonten für verschiedene Projekte braucht, sollte auch einen Blick auf den Vergleich der besten Geschäftskonten mit Unterkonten werfen. Einzelunternehmer und Freiberufler erhalten das BASE-Konto dauerhaft kostenlos. Für GmbH und UG ist das BASE-Konto die ersten sechs Monate kostenlos, danach kostet es 6 Euro pro Monat mit 50 kostenlosen Buchungen. COMPLETE schlägt mit 10 Euro monatlich zu Buche und umfasst 75 Buchungen sowie günstigere Einzelbuchungskosten.
Stärker als Fidor:
Klares Konzept für Geschäftskunden, volle GmbH-Unterstützung
Deutsche Bank-Rückhalt für Stabilität und Verlässlichkeit
Transparente Preise ohne versteckte Gebühren
Schwächer als Fidor:
Nur Geschäftskonto, kein Privatgirokonto
Kein Krypto
Konservatives App-Design
Passt zu: GmbH, UG, Startups und alle Gewerbetreibenden, die ein verlässliches Geschäftskonto mit deutschem Bankrückhalt brauchen.
9
9. Kontist: Beste Fidor Alternative für Freelancer und Selbstständige
Kontotyp
Geschäft
Gratis-Plan
Basic kostenlos
Günstigster Paid-Plan
Premium ab 9 €/Monat
Krypto
nein
Besonders für
Freelancer, Selbstständige
Kontist Geschäftskonto: Banking für Freelancer und Selbstständige
Kontist löst ein Problem, das andere Geschäftskonten ignorieren: Steuern. Das Berliner Fintech berechnet bei jedem eingehenden Betrag automatisch den geschätzten Steueranteil und legt diesen auf einem separaten Rücklagenkonto zurück. Keine manuelle Schätzung, kein Vergessen.
Das Basic-Konto von Kontist ist kostenlos. Premium mit erweiterter Steuer-Automatisierung und Buchhaltungs-Integration kostet ab 9 Euro monatlich. Seit 2024 unterstützt Kontist alle Rechtsformen, auch GmbH und UG.
Die DATEV-Schnittstelle ermöglicht die direkte Übergabe aller Buchungen an den Steuerberater, was bei größeren Unternehmen oder bei jährlichem Jahresabschluss erheblich Zeit spart.
DATEV-Schnittstelle für nahtlose Steuerberater-Kommunikation
Klar auf Selbstständige zugeschnitten
Schwächer als Fidor:
Kein Privatgirokonto
Kein Krypto
Komplexeres Onboarding als reine Privatbanken
Passt zu: Freiberufler, Selbstständige und Einzelunternehmer, die ihre Steuerrücklagen automatisieren und Buchhaltung vereinfachen wollen.
10
10. Vivid Money: Kostenloses Konto mit Cashback und Krypto
Kontotyp
Privat & Business
Gratis-Plan
kostenlos
Günstigster Paid-Plan
Standard 6,90 €/Monat
Krypto
ja
Besonders für
Cashback-Nutzer
Vivid Money: Kostenloses Konto mit Cashback und Krypto
Vivid bringt zwei Dinge zusammen, die Fidor in anderer Form bot: Krypto-Zugang und eine Community-getriebene Finanzkultur. Das deutsche Fintech bietet Cashback auf Alltagsausgaben, Krypto-Handel direkt in der App und ein kostenloses Standardkonto ohne Bedingungen.
Cashback gibt es auf alle Kartenzahlungen im Vivid-Standard-Programm sowie bei ausgewählten Partnern in erhöhter Rate. Vivid Prime (6,90 Euro pro Monat) erhöht die Cashback-Rate deutlich. Krypto kaufen und verkaufen ist direkt in der App möglich. Unterkonten (Pockets) erlauben das Aufteilen von Geld nach Zwecken.
Für Gewerbetreibende gibt es ein Vivid Business-Konto ohne monatliche Grundgebühr.
Stärker als Fidor:
Cashback-Programm auf Kartenzahlungen (einzigartiges Feature)
Krypto-Handel integriert
Kostenloses Standardkonto ohne Bedingungen
Unterkonten für unterschiedliche Sparziele
Schwächer als Fidor:
Kundenservice in Tests oft langsam
Weniger etabliert als große Direktbanken
Kein physischer Service oder Telefon-Support im Basistarif
Passt zu: Privatpersonen, die Cashback auf Alltagsausgaben nutzen wollen und gleichzeitig Krypto-Zugang schätzen.
Welche Fidor Alternative passt zu dir?
Nicht jede Alternative passt für jeden Nutzer. Diese Übersicht hilft bei der Wahl:
Ich bin...
Erste Empfehlung
Alternative
Privatperson, bedingungslos kostenloses Konto
ING
N26 Standard
Privatperson mit Gehaltseingang, will Sparangebote
DKB
Comdirect
Krypto-Nutzer, will weiter handeln
Revolut
Vivid Money
Tech-affin, will API-Zugang
bunq
Revolut
Klimabewusst, will ethisch banken
Tomorrow
bunq
Anleger, will Depot und Girokonto kombinieren
Comdirect
DKB
Freelancer oder Selbstständiger
Kontist
N26 Business
GmbH oder Startup
FYRST
Vivid Business
Vielreisender, internationales Banking
Revolut
bunq
Häufig gestellte Fragen zu Fidor Alternativen
Was ist aus der Fidor Bank geworden?
Die Fidor Bank wurde 2016 von der französischen Bankengruppe BPCE übernommen. Nach dem Scheitern der O2-Banking-Partnerschaft im Jahr 2020 kündigte BPCE Ende 2022 die Abwicklung an. Ab 2023 erhielten Kunden Kündigungsschreiben. Das Experiment Fidor Bank endete damit nach über einem Jahrzehnt.
Kann ich noch ein Fidor-Konto eröffnen?
Nein. Fidor bietet keine neuen Konten mehr an. Neue Kontoeröffnungen waren schon lange vor der finalen Schließung nicht mehr möglich. Wer noch ein aktives Konto hatte, musste es aktiv schließen oder erhielt eine Kündigung.
Welche Fidor Alternative ist völlig kostenlos?
ING und N26 Standard bieten ein kostenloses Girokonto ohne jede Bedingung. DKB ist kostenlos bei 700 Euro monatlichem Geldeingang (Aktivstatus). Vivid Standard und Revolut Standard sind ebenfalls kostenlos, aber mit eingeschränktem Funktionsumfang im Gratis-Tarif.
Welche Fidor Alternative unterstützt Kryptowährungen?
Revolut ist die stärkste Krypto-Alternative mit über 100 handelbaren Coins direkt in der App. Vivid Money bietet ebenfalls Krypto-Kauf und -Verkauf. bunq schaltet Krypto-Funktionen ab dem Pro-Tarif frei.
Gibt es eine Fidor Alternative für Geschäftskunden?
Ja. FYRST ist die beste Wahl für GmbH, UG und Kapitalgesellschaften, abgesichert durch die Deutsche Bank-Gruppe. Kontist empfiehlt sich für Freelancer und Selbstständige wegen der automatischen Steuer-Features. Vivid Business und bunq Business bieten ebenfalls Geschäftskonten ohne Grundgebühr.
Welche Alternative kommt Fidor am nächsten?
Für API-Banking und Entwickler-Features: bunq. Für Krypto: Revolut. Für das kostenlose Girokonto ohne Bedingungen: ING oder N26. Es gibt keine einzelne Alternative, die alle Fidor-Stärken vereint, aber diese drei decken die wichtigsten Anwendungsfälle ab.